Аргентина: стабілізація Мілея і ціна відновлення
Що сталося з економікою Аргентини після приходу Хав'єра Мілея: інфляція, бюджет, валютний ринок, торгівля, праця та соціальна ціна реформ.
Listen to article
Хав’єр Мілей прийшов до влади 10 грудня 2023 року в країні з річною інфляцією 211,4%, хронічним бюджетним дефіцитом, жорсткими валютними обмеженнями та майже зниклою довірою до песо. Менш ніж за три роки його уряд змінив траєкторію економіки: інфляція сповільнилася, державний сектор отримав фінансовий профіцит, а після рецесії відновилося зростання.
Відновлення розподілене нерівномірно. Експорт, сільське господарство, енергетика та видобуток розвиваються краще за внутрішнє споживання і частину промисловості. Бідність знизилася з піку 2024 року, але ринок праці залишається слабким. Валютних резервів ще недостатньо, щоб вважати ризик нової кризи закритим.
Нижче використано останні доступні дані станом на 25 серпня 2026 року.
Інфляцію знизили, ціни не повернулися назад
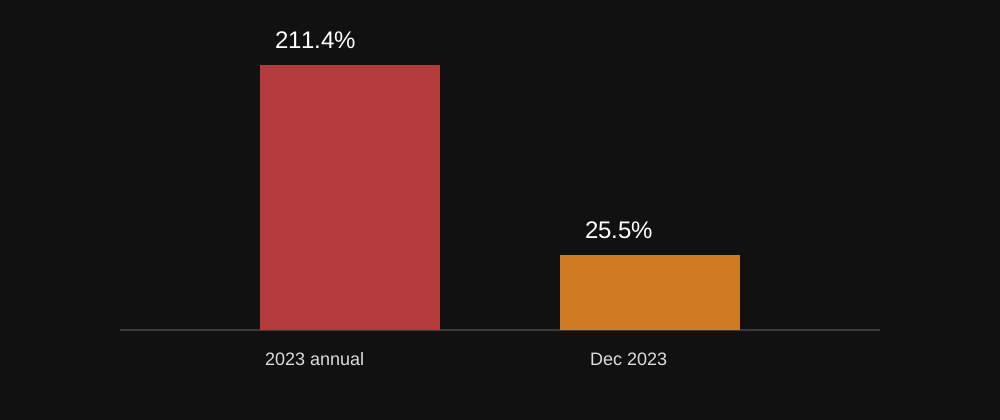
У грудні 2023 року споживчі ціни зросли на 25,5% лише за один місяць. До липня 2026 року місячна інфляція знизилася до 2,1%. За попередні дванадцять місяців ціни зросли на 33,8%, а з грудня 2025 року — на 19,3%.
Це найпомітніший результат програми Мілея. Уряд скоротив дефіцит, відмовився від прямого грошового фінансування Казначейства та прибрав частину цінових і валютних викривлень. Одночасно були урізані державні витрати й субсидії.
Повільніша інфляція не означає здешевлення товарів. Ціни й далі зростають, лише повільніше. Тарифи та послуги дорожчають швидше за частину споживчого кошика.
Джерело: INDEC — споживчі ціни.
Бюджет став опорою програми
Фіскальний перелом стався вже у 2024 році. Національний державний сектор завершив рік із первинним профіцитом 1,8% ВВП і фінансовим профіцитом 0,3%.
Первинний профіцит — це перевищення доходів над витратами без урахування відсотків за боргом. Фінансовий профіцит враховує і відсотки: після звичайних витрат та обслуговування боргу в держави все одно залишається позитивний баланс.
У 2025 році первинний профіцит становив 1,4% ВВП, а фінансовий — близько 0,2%. Раніше Аргентина покривала дефіцит новими боргами, емісією грошей або їх поєднанням.
Ціна профіциту теж помітна: були скорочені субсидії, трансферти провінціям і державні інвестиції. Позитивний баланс сам по собі не робить борг безпечним. Значення мають відсоткові ставки, валюта боргу, строки виплат і доступ до рефінансування.
Джерела: результати 2024 року та результати 2025 року.
LELIQ, відсотки та кредит
До реформ Центральний банк використовував LELIQ (Letras de Liquidez, короткострокові процентні папери для банків), щоб вилучати зайві песо з фінансової системи. Банки розміщували гроші в LELIQ і отримували відсотки.
Обсяг цих паперів і процентні витрати зростали. Механізм міг сам себе підтримувати: песо вилучали з обігу, але для виплати відсотків виникали нові зобов’язання.
У грудні 2023 року BCRA припинив нові аукціони LELIQ. Останні папери погасили в січні 2024 року. Потім банки перевели значну частину коштів в одноденні зворотні репо (pases pasivos) — тимчасове розміщення грошей у Центральному банку під відсоток.
У липні 2024 року зворотні репо також закрили. Їх замінили LEFI (Letras Fiscales de Liquidez, казначейські папери для управління банківською ліквідністю). Процентні витрати перейшли з балансу Центрального банку на баланс Казначейства. Борг не зник: змінилися боржник та інструмент.
Облікова ставка — орієнтир, через який Центральний банк впливає на вартість кредитів і дохідність депозитів. У грудні 2023 року ставка становила 100% TNA, тобто номінальних річних відсотків без урахування капіталізації. Наприкінці 2024 року її знизили до 32%.
Джерело: BCRA — грошово-кредитна політика та LELIQ.
Рецесія закінчилася, зростання залишається нерівномірним
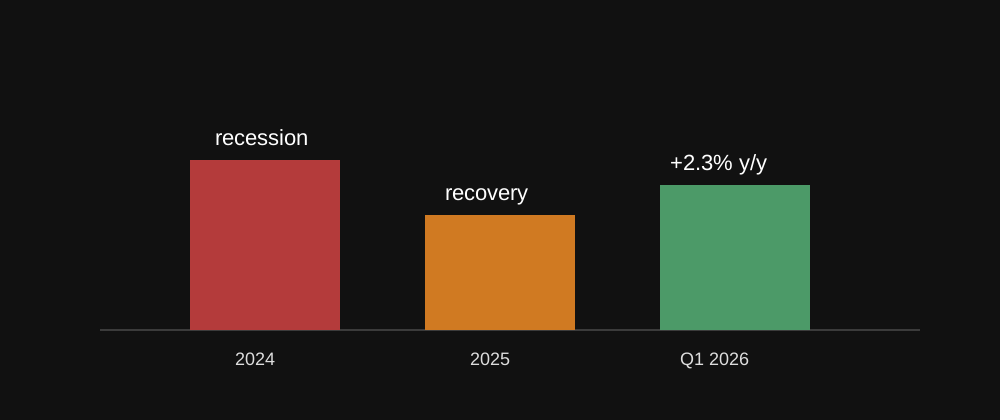
У 2024 році ВВП скоротився на 1,3%. Економіка слабшала ще до приходу Мілея, а скорочення витрат і падіння реальних доходів посилили спад.
У 2025 році ВВП зріс на 4,4%. У першому кварталі 2026 року він збільшився на 2,3% у річному вимірі та на 0,7% щодо попереднього кварталу з урахуванням сезонності.
Сезонне коригування прибирає звичайні календарні коливання, наприклад вплив свят, врожаю та різної кількості робочих днів. У першому кварталі 2026 року експорт зріс на 9,8%, а обробна промисловість скоротилася на 1,7%. У червні реальні продажі супермаркетів були на 3,1% нижчими, ніж роком раніше.
Аргентина вийшла з рецесії, але відновлення споживання відстає від експортних галузей.
Джерело: INDEC — національні рахунки.
Долар став вільнішим, валютна проблема залишилася
У грудні 2023 року уряд різко девальвував офіційний курс. 11 квітня 2025 року Центральний банк запровадив валютні коридори — визначений діапазон, усередині якого курс рухається під впливом попиту та пропозиції.
Із січня 2026 року межі коридору перераховують за останнім доступним показником місячної інфляції. Розрив між офіційним і паралельним курсами скоротився, але в Аргентині досі існує кілька доларових цін. MEP формується через торгівлю цінними паперами всередині країни, CCL дає змогу перевести долари за кордон, а паралельний курс відображає неофіційний готівковий ринок.
Чисті резерви — це валютні активи Центрального банку мінус його валютні зобов’язання. Аргентина не виконала ціль МВФ щодо накопичення чистих резервів на кінець 2025 року. У травні 2026 року МВФ схвалив транш приблизно на 1 млрд доларів. Програму EFF (Extended Fund Facility, довгострокове фінансування МВФ, пов’язане з реформами) схвалили у квітні 2025 року приблизно на 20 млрд доларів.
Гроші МВФ дають уряду час, але не замінюють власні резерви та нормальний доступ до ринку.
Джерела: BCRA — валютні коридори і МВФ — другий перегляд програми.
Торгівля та інвестиції
У липні 2026 року експорт досяг 8,85 млрд доларів, імпорт — 6,74 млрд. Профіцит становив 2,12 млрд доларів. За січень–липень він досяг 16,08 млрд доларів.
Основу експорту становлять аграрна сировина та перероблені продукти. Важливішими стають нафта й газ із Vaca Muerta та літій. За перші сім місяців 2026 року експорт зріс на 22,9% у річному вимірі, а імпорт скоротився на 3,5%.
Закон Ley de Bases № 27.742 створив RIGI (Régimen de Incentivo para Grandes Inversiones, режим стимулювання великих інвестицій). Він дає великим проєктам передбачуваніші податкові та валютні умови, зокрема в енергетиці, видобутку та інфраструктурі.
Це допомагає капіталомістким проєктам, але не вирішує загальну проблему інвестицій. Інвестори й далі оцінюють суди, податкові правила, доступ до доларів і ризик зміни політичного курсу.
Джерела: INDEC — зовнішня торгівля та Ley 27.742 і RIGI.
Соціальна ціна спочатку зросла, а потім почала знижуватися
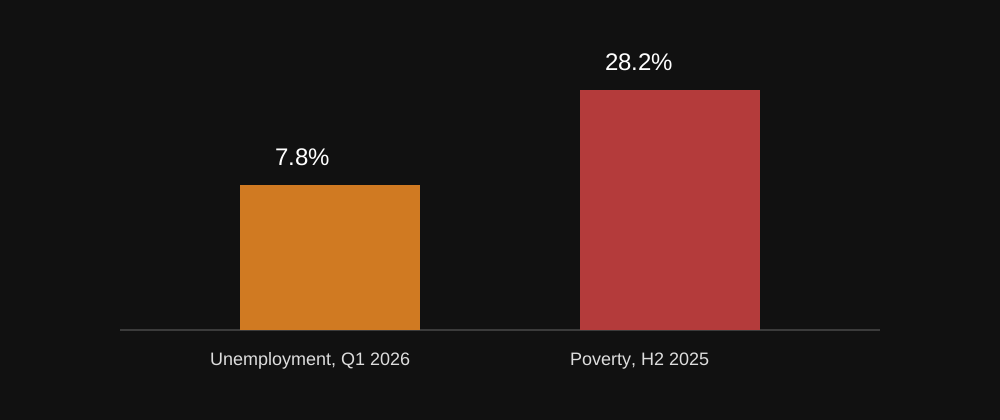
У першому півріччі 2024 року частка бідних у 31 міській агломерації, яку вимірює INDEC, досягла 52,9%, а крайня бідність — 18,1%. У другому півріччі 2025 року ці показники знизилися до 28,2% та 6,3%.
Дані охоплюють міські агломерації, а не всю країну. Падіння від піку не скасовує втрат доходів, яких сім’ї зазнали на початку реформ.
У першому кварталі 2026 року безробіття становило 7,8%, зайнятість — 44,8%, економічна активність — 48,6%. Економічна активність охоплює людей, які працюють або активно шукають роботу, тому саме зниження безробіття не доводить здоров’я ринку праці.
У травні 2026 року номінальний індекс зарплат зріс на 35,9% у річному вимірі, тоді як CPI за той самий період зріс на 33,2%. Номінальне зростання показує суму в песо, реальне — купівельну спроможність після інфляції.
Джерела: INDEC — бідність, ринок праці та індекс зарплат.
Політичний простір став ширшим
На проміжних виборах 26 жовтня 2025 року La Libertad Avanza посилила позиції в Конгресі. За попереднім офіційним розподілом після виборів партія отримала 95 із 257 місць у Палаті депутатів і 19 із 72 у Сенаті.
Це не більшість. Уряду й далі потрібні союзники, губернатори та регіональні блоки. Водночас створювати коаліції стало простіше, ніж на початку президентського терміну.
Джерело: Національна виборча дирекція Аргентини.
Чи все Мілей робить правильно?
Моя відповідь: напрям реформ загалом правильний. Аргентина не могла нескінченно фінансувати дефіцит емісією, утримувати кілька несумісних валютних курсів і відкладати корекцію цін. Мілей зайнявся цими проблемами й отримав вимірювані результати.
Дефіцит та емісія були не єдиними причинами аргентинських криз. Залишаються слабкі інститути, складна боргова історія, сировинна залежність і недовіра до песо. Самих скорочень витрат для їх розв’язання недостатньо.
Я вважаю напрям реформ правильним, але без зростання реальних доходів і резервів нинішня стабілізація залишиться тимчасовою.
© Seal