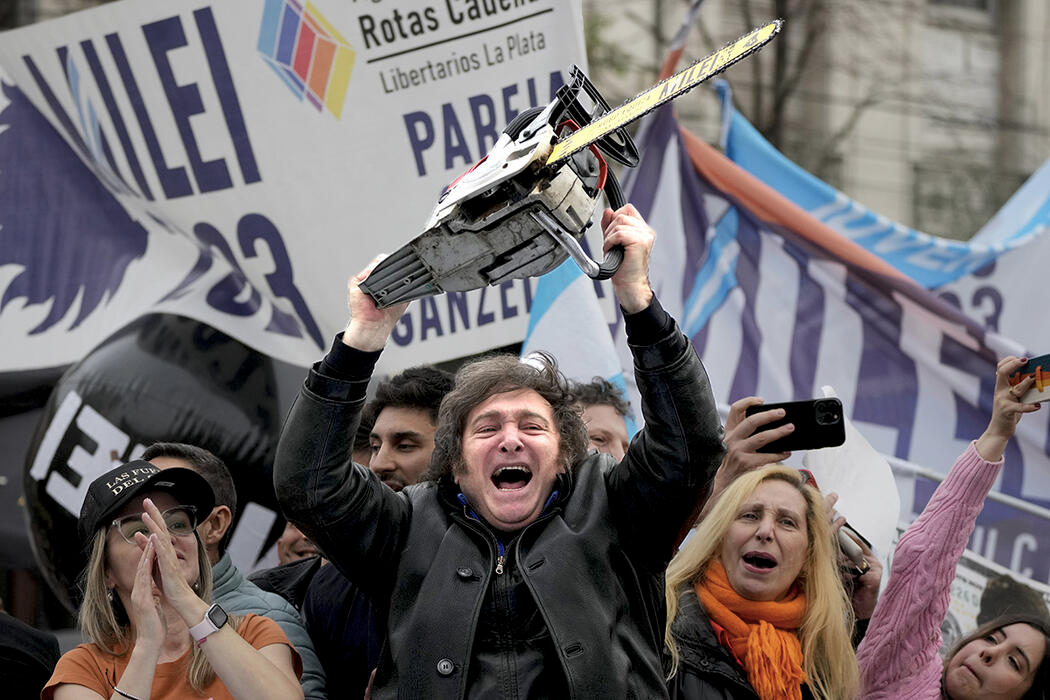
Argentinien: Mileis Stabilisierung und der Preis der Erholung
Was nach Javier Mileis Amtsantritt mit Argentiniens Wirtschaft geschah: Inflation, Haushalt, Devisenmarkt, Handel, Arbeitsmarkt und soziale Kosten.
Listen to article
Javier Milei übernahm am 10. Dezember 2023 ein Land mit einer Jahresinflation von 211,4%, einem chronischen Haushaltsdefizit, strengen Devisenkontrollen und fast keinem Vertrauen in den Peso. In weniger als drei Jahren änderte seine Regierung die Richtung der Wirtschaft: Die Inflation sank, der öffentliche Sektor erzielte einen Finanzüberschuss und nach der Rezession setzte wieder Wachstum ein.
Die Erholung ist jedoch ungleich verteilt. Exporte, Landwirtschaft, Energie und Bergbau entwickeln sich besser als der Binnenkonsum und Teile der Industrie. Die Armut liegt deutlich unter ihrem Höchststand von 2024, der Arbeitsmarkt bleibt aber schwach. Die Devisenreserven sind noch zu knapp, um das Risiko einer neuen Krise für erledigt zu erklären.
Die folgenden Zahlen stammen aus den zuletzt verfügbaren Daten vom 25. August 2026.
Die Inflation sank, die Preise nicht
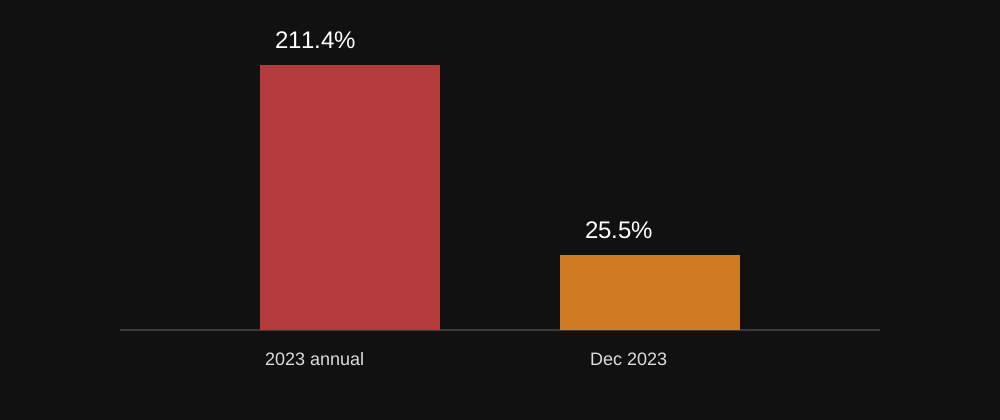
Im Dezember 2023 stiegen die Verbraucherpreise allein in einem Monat um 25,5%. Bis Juli 2026 sank die monatliche Inflation auf 2,1%. Gegenüber dem Vorjahr lagen die Preise 33,8% höher, seit Dezember 2025 um 19,3%.
Das ist das deutlichste Ergebnis von Mileis Programm. Die Regierung kürzte das Defizit, beendete die direkte monetäre Finanzierung des Finanzministeriums und beseitigte einige Preis- und Währungsverzerrungen. Zugleich wurden Staatsausgaben und Subventionen reduziert.
Eine niedrigere Inflation bedeutet keine sinkenden Preise. Die Preise steigen weiter, nur langsamer. Tarife und Dienstleistungen verteuern sich weiterhin stärker als ein Teil des Warenkorbs.
Quelle: INDEC — Verbraucherpreise.
Der Haushalt wurde zum Anker
Der fiskalische Bruch kam 2024. Der öffentliche Sektor beendete das Jahr mit einem Primärüberschuss von 1,8% des BIP und einem Finanzüberschuss von 0,3%.
Ein Primärüberschuss bedeutet, dass die Einnahmen vor Zinszahlungen höher sind als die Ausgaben. Ein Finanzüberschuss berücksichtigt auch die Zinsen. Der Staat hat danach noch einen positiven Saldo.
2025 lag der Primärüberschuss bei 1,4% des BIP, der Finanzüberschuss bei ungefähr 0,2%. Zuvor hatte Argentinien Defizite mit neuen Schulden, Geldschöpfung oder beidem finanziert.
Die Kosten sind sichtbar: Subventionen, Transfers an Provinzen und öffentliche Investitionen wurden gekürzt. Ein positiver Saldo macht die Schulden nicht automatisch sicher. Zinsen, Währung und Laufzeiten der Schulden sowie der Zugang zur Refinanzierung bleiben entscheidend.
Quellen: Ergebnis 2024 und Ergebnis 2025.
LELIQ, Zinsen und Kredite
Vor den Reformen nutzte die Zentralbank LELIQ (Letras de Liquidez, kurzfristige verzinsliche Papiere für Banken), um überschüssige Pesos aus dem Finanzsystem abzuschöpfen. Banken legten Geld in LELIQ an und erhielten dafür Zinsen.
Der Bestand und die Zinskosten wuchsen. Der Mechanismus konnte sich selbst verstärken: Pesos wurden gebunden, aber für die Zinszahlung entstanden neue Verpflichtungen.
Im Dezember 2023 stoppte die BCRA neue LELIQ-Auktionen. Die letzten Papiere liefen im Januar 2024 aus. Danach verschoben Banken einen großen Teil der Liquidität in eintägige Reverse Repos (pases pasivos), also kurzfristige Einlagen bei der Zentralbank gegen Zinsen.
Im Juli 2024 wurden auch diese Geschäfte beendet und durch LEFI (Letras Fiscales de Liquidez, Schatzwechsel zur Steuerung der Bankenliquidität) ersetzt. Die Zinskosten wechselten von der Bilanz der Zentralbank zum Finanzministerium. Die Schulden verschwanden nicht; Schuldner und Instrument änderten sich.
Der Leitzins ist der Referenzzins, mit dem die Zentralbank Kredit- und Einlagenkosten beeinflusst. Er lag im Dezember 2023 bei 100% TNA und Ende 2024 bei 32%. TNA bezeichnet den nominalen Jahreszins ohne unterjährige Verzinsung.
Quelle: BCRA — Geldpolitik und LELIQ.
Die Rezession ist vorbei, das Wachstum bleibt ungleich
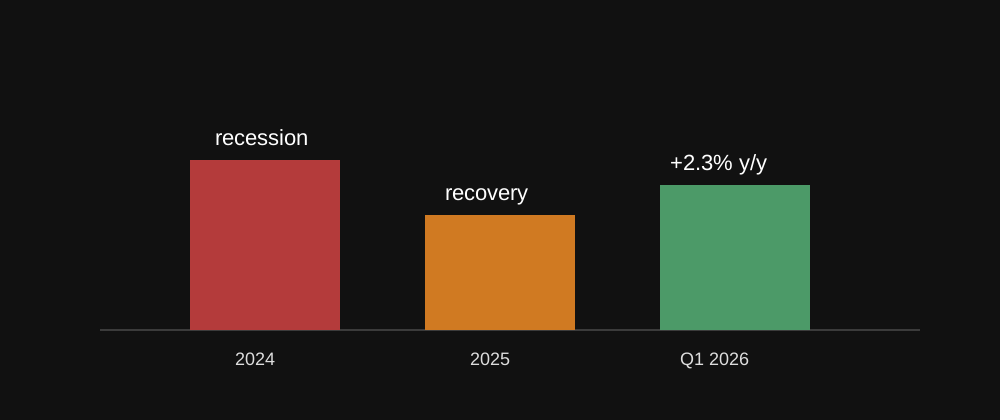
Das BIP sank 2024 um 1,3%. Die Wirtschaft war bereits vor Mileis Amtsantritt schwach; Ausgabenkürzungen und sinkende Realeinkommen verstärkten den Rückgang.
2025 wuchs das BIP um 4,4%. Im ersten Quartal 2026 stieg es gegenüber dem Vorjahr um 2,3% und gegenüber dem Vorquartal saisonbereinigt um 0,7%.
Die Saisonbereinigung entfernt regelmäßige Kalendereffekte wie Feiertage, Erntezyklen und unterschiedliche Arbeitstage. Im ersten Quartal 2026 stiegen die Exporte um 9,8%, während die verarbeitende Industrie um 1,7% schrumpfte. Die realen Supermarktverkäufe lagen im Juni 3,1% unter dem Vorjahreswert.
Argentinien ist aus der Rezession, aber die Erholung der Verbraucher hinkt den Exportbranchen hinterher.
Quelle: INDEC — Volkswirtschaftliche Gesamtrechnungen.
Der Dollar ist freier, das Währungsproblem bleibt
Im Dezember 2023 wertete die Regierung den offiziellen Wechselkurs stark ab. Am 11. April 2025 führte die Zentralbank Wechselkursbänder ein: einen festgelegten Bereich, in dem sich der Kurs nach Angebot und Nachfrage bewegt.
Seit Januar 2026 werden die Bandgrenzen anhand der zuletzt verfügbaren monatlichen Inflation angepasst. Die Lücke zwischen offiziellem und parallelem Kurs wurde kleiner. Trotzdem gibt es weiterhin mehrere Dollarpreise. MEP entsteht über lokale Wertpapiergeschäfte, CCL ermöglicht den Transfer von Dollar ins Ausland, und der Parallelkurs bildet den informellen Bargeldmarkt ab.
Nettoreserven sind die Devisenaktiva der Zentralbank abzüglich ihrer Devisenverbindlichkeiten. Argentinien verfehlte das IWF-Ziel für den Aufbau dieser Reserven Ende 2025. Im Mai 2026 genehmigte der IWF eine Auszahlung von etwa 1 Mrd. Dollar. Das EFF (Extended Fund Facility, langfristige IWF-Finanzierung an Reformbedingungen geknüpft) wurde im April 2025 über ungefähr 20 Mrd. Dollar genehmigt.
IWF-Geld verschafft Zeit, ersetzt aber weder eigene Reserven noch normalen Marktzugang.
Quellen: BCRA — Wechselkursbänder und IWF — zweiter Programmüberblick.
Handel und Investitionen
Im Juli 2026 erreichten die Exporte 8,85 Mrd. Dollar, die Importe 6,74 Mrd. Daraus ergab sich ein Überschuss von 2,12 Mrd. Dollar. Von Januar bis Juli summierte sich der Überschuss auf 16,08 Mrd. Dollar.
Landwirtschaftliche Rohstoffe und verarbeitete Produkte bilden die Basis der Exporte. Öl und Gas aus Vaca Muerta sowie Lithium werden wichtiger. In den ersten sieben Monaten 2026 stiegen die Exporte um 22,9% gegenüber dem Vorjahr, während die Importe um 3,5% sanken.
Ley de Bases Nr. 27.742 schuf RIGI (Régimen de Incentivo para Grandes Inversiones, Anreizregime für große Investitionen). Es bietet großen Projekten vorhersehbarere Steuer- und Währungsregeln, unter anderem in Energie, Bergbau und Infrastruktur.
Das hilft kapitalintensiven Projekten, löst aber das allgemeine Investitionsproblem nicht. Investoren bewerten weiterhin Gerichte, Steuerregeln, Dollarzugang und das Risiko eines politischen Kurswechsels.
Quellen: INDEC — Außenhandel und Ley 27.742 und RIGI.
Der soziale Preis stieg zuerst und sank später
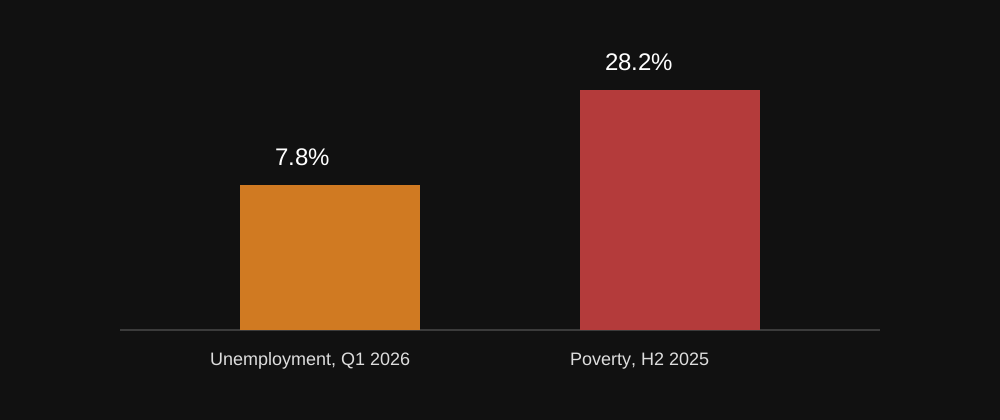
Im ersten Halbjahr 2024 erreichte die Armut in den 31 von INDEC erfassten Ballungsräumen 52,9%, extreme Armut 18,1%. Im zweiten Halbjahr 2025 waren es 28,2% und 6,3%.
Die Daten gelten für städtische Ballungsräume, nicht für das ganze Land. Der Rückgang vom Höchststand beseitigt die Einkommensverluste der Familien zu Beginn der Reformen nicht.
Im ersten Quartal 2026 lag die Arbeitslosigkeit bei 7,8%, die Beschäftigung bei 44,8% und die Erwerbsquote bei 48,6%. Die Erwerbsquote erfasst Menschen, die arbeiten oder aktiv Arbeit suchen. Eine niedrigere Arbeitslosigkeit allein beweist daher keinen gesunden Arbeitsmarkt.
Im Mai 2026 stieg der nominale Lohnindex gegenüber dem Vorjahr um 35,9%, während der CPI im selben Zeitraum um 33,2% zunahm. Nominales Wachstum beschreibt den Peso-Betrag, reales Wachstum die Kaufkraft nach Inflation.
Quellen: INDEC — Armut, Arbeitsmarkt und Lohnindex.
Der politische Spielraum ist größer
Bei den Zwischenwahlen am 26. Oktober 2025 stärkte La Libertad Avanza ihre Position im Kongress. Die vorläufige offizielle Sitzverteilung gab der Partei 95 von 257 Sitzen im Abgeordnetenhaus und 19 von 72 Sitzen im Senat.
Das ist keine Mehrheit. Die Regierung braucht weiterhin Verbündete, Gouverneure und regionale Blöcke. Koalitionen lassen sich aber leichter bilden als zu Beginn der Amtszeit.
Quelle: Nationale Wahlbehörde Argentiniens.
Macht Milei alles richtig?
Meine Antwort lautet: Die Richtung ist im Großen und Ganzen richtig. Argentinien konnte Defizite nicht dauerhaft mit Geldschöpfung finanzieren, mehrere unvereinbare Wechselkurse aufrechterhalten und Preiskorrekturen immer weiter verschieben. Milei nahm diese Probleme in Angriff und erzielte messbare Ergebnisse.
Defizite und Geldschöpfung waren jedoch nicht die einzigen Ursachen der argentinischen Krisen. Schwache Institutionen, die Schuldenhistorie, Rohstoffabhängigkeit und das Misstrauen gegenüber dem Peso bleiben bestehen. Ausgabenkürzungen allein lösen sie nicht.
Ich halte die Richtung der Reformen für richtig. Ohne höhere Realeinkommen und stärkere Reserven bleibt die Stabilisierung jedoch vorläufig.
© Seal